在企业日常经营中,劳务派遣服务和人力资源外包是两种常见的人力资源配置方式。许多财务人员对二者在增值税缴纳上的区别存在困惑。本文将为您详细解析劳务派遣服务和人力资源外包(含人力资源服务外包)的增值税处理规则,帮助您准确纳税、防范风险。
一、劳务派遣服务的增值税处理
劳务派遣是指劳务派遣公司根据用工单位的需求,将员工派遣至用工单位工作,员工与派遣公司签订劳动合同,用工单位向派遣公司支付服务费。根据《财政部 国家税务总局关于进一步明确全面推开营改增试点有关劳务派遣服务、收费公路通行费抵扣等政策的通知》(财税〔2016〕47号)规定,劳务派遣服务可以选择两种计税方法:
- 一般计税方法:以取得的全部价款和价外费用为销售额,按照6%的税率计算缴纳增值税。此时,派遣公司可以抵扣进项税额(如办公费、水电费等)。
- 差额计税方法:以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额,按照5%的征收率计算缴纳增值税。选择差额计税后,扣除部分不得开具增值税专用发票,只能开具普通发票;扣除后的余额部分可以开具增值税专用发票。
需要注意的是,选择差额计税后,派遣公司不能再抵扣进项税额,且36个月内不得变更计税方法。
二、人力资源外包的增值税处理
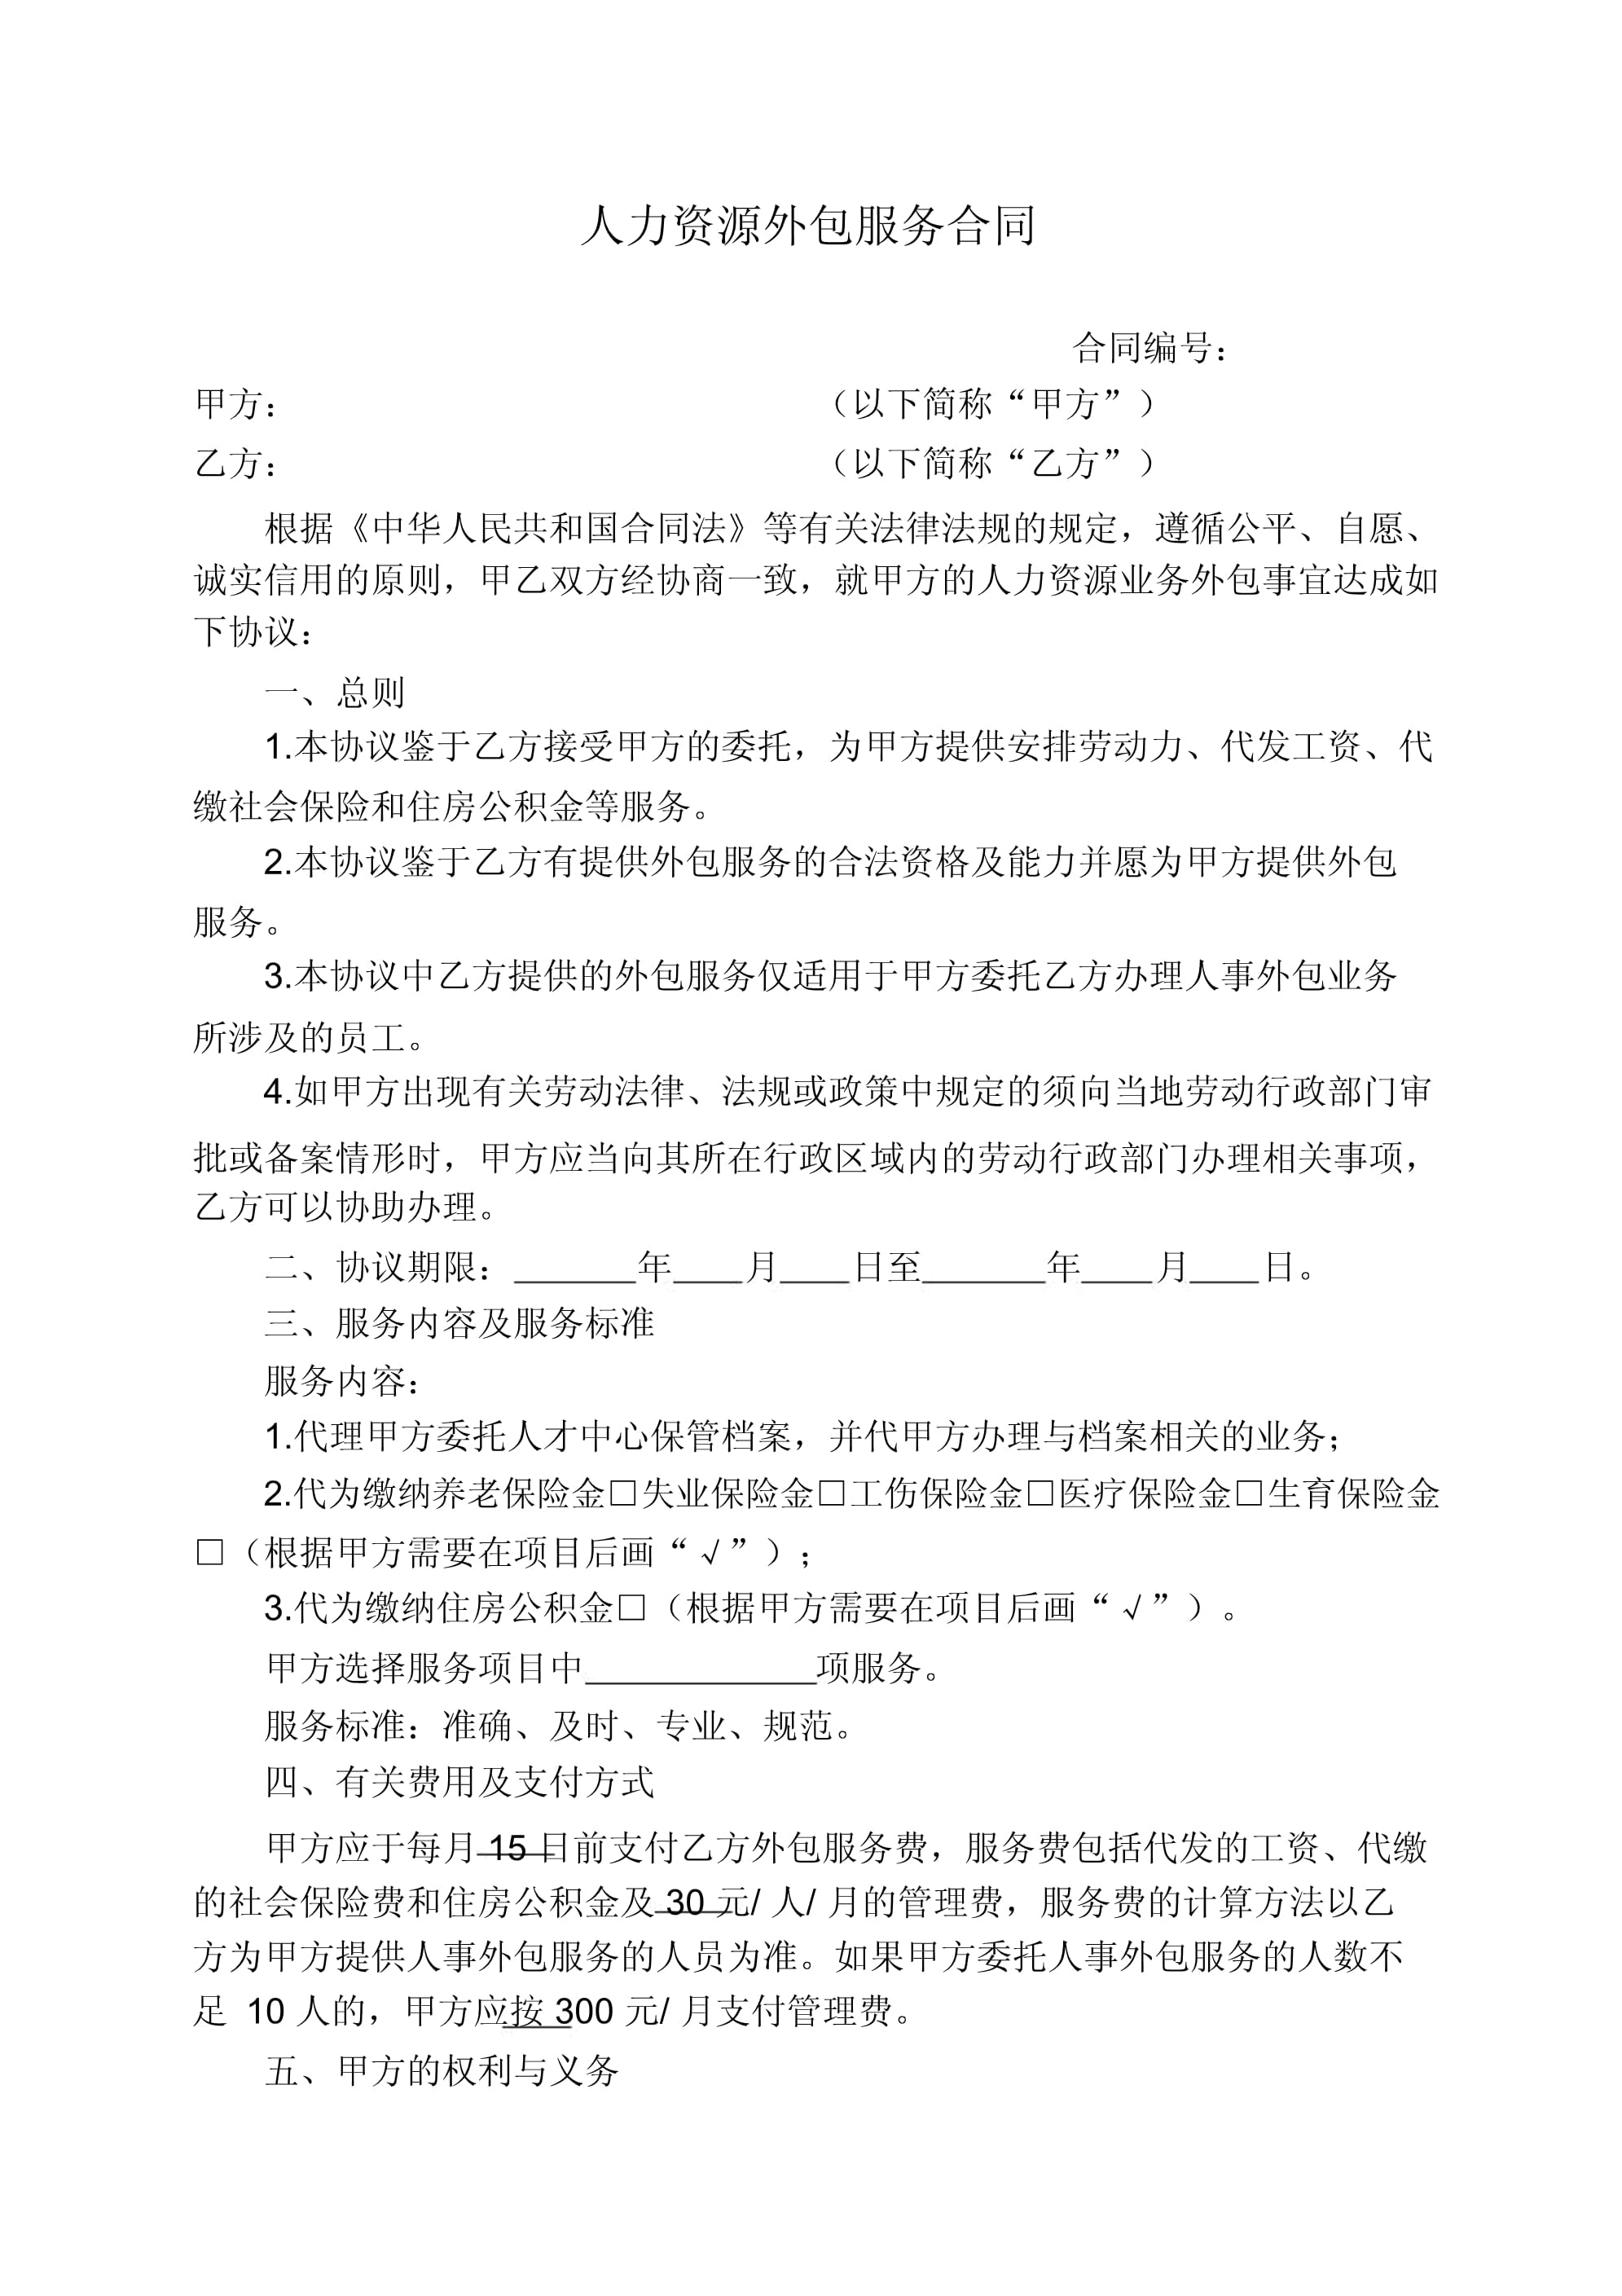
人力资源外包是指企业将人力资源管理的部分或全部职能(如招聘、培训、薪酬发放、社保代缴等)外包给专业机构。根据财税〔2016〕47号文件,纳税人提供人力资源外包服务,按照经纪代理服务缴纳增值税,其销售额不包括受客户单位委托代为向客户单位员工发放的工资和代理缴纳的社会保险、住房公积金。
具体计税方式如下:
- 一般纳税人提供人力资源外包服务,可以选择适用简易计税方法,按照5%的征收率计算缴纳增值税;也可以选择一般计税方法,按照6%的税率计算缴纳增值税,但此时销售额同样不包括代收代付的工资、社保和公积金。
- 小规模纳税人提供人力资源外包服务,按照3%的征收率(现行政策可能为1%或免税,需依据最新规定)计算缴纳增值税,销售额同样不包括代收代付部分。
特别强调:人力资源外包的销售额中,代收代付的工资、社保和公积金部分不缴纳增值税,也不得开具增值税专用发票,只能开具普通发票。外包服务费部分则需要按照适用税率或征收率缴纳增值税并开具发票。
三、人力资源服务外包的特殊说明
人力资源服务外包(如招聘流程外包、薪酬外包等)属于人力资源外包的范畴,其增值税处理与上述人力资源外包一致。即:按照经纪代理服务缴纳增值税,销售额不包括代收代付的工资、社保和公积金。纳税人可根据自身情况选择一般计税或简易计税(一般纳税人提供人力资源外包可选择简易计税5%)。
四、劳务派遣与人力资源外包的核心区别
- 法律关系不同:劳务派遣中,员工与派遣公司建立劳动关系,派遣公司承担用人单位责任;人力资源外包中,员工与用工单位直接建立劳动关系,外包机构仅提供服务,不承担用人单位责任。
- 增值税处理不同:劳务派遣可以选择差额计税(5%),扣除工资、福利、社保、公积金;人力资源外包按照经纪代理服务,销售额直接不包括代收代付的工资、社保、公积金,不视为差额计税,且代收代付部分无需缴纳增值税。
- 发票开具不同:劳务派遣选择差额计税时,扣除部分不得开专票;人力资源外包中,代收代付部分只能开普票,服务费部分可开专票。
五、税务风险提示
- 严格区分两种业务,避免混淆计税方式。若将劳务派遣误按人力资源外包处理,可能导致少缴税款;反之则可能多缴税款。
- 选择差额计税的劳务派遣,需准确核算工资、福利、社保、公积金等扣除项目,并保存好相关凭证备查。
- 人力资源外包中,代收代付部分必须真实、合理,不得将服务费混入代收代付项目以逃避纳税。
- 关注最新税收政策变化,如小规模纳税人征收率优惠、加计抵减等,及时享受税收红利。
劳务派遣和人力资源外包在增值税缴纳上存在显著差异。企业应根据自身业务实质,正确选择计税方法,合规开具发票,确保税务处理准确无误。如需进一步筹划,建议咨询专业税务顾问。