财税〔2016〕47号文件(《财政部 国家税务总局关于进一步明确全面推开营改增试点有关劳务派遣服务、收费公路通行费抵扣等政策的通知》)对人力资源外包服务的增值税处理作出了明确规定征收率。根据该文件,纳税人提供人力资源外包服务,应当按照“经纪代理服务”缴纳增值税,而非按照“人力资源服务”缴纳增值税。
一、政策依据与适用税目
财税〔2016〕47号第三条明确规定:“纳税人提供人力资源外包服务,按照经纪代理服务缴纳增值税,其销售额不包括受客户单位委托代为向客户单位员工发放的工资和代理缴纳的社会保险、住房公积金。”这一规定厘清了人力资源外包服务的增值税税目归属,将其从模糊的“人力资源服务”中剥离出来,归入“经纪代理服务”类别。
二、销售额的确定
人力资源外包服务的销售额确定具有特殊性。销售额不包括代客户单位向员工发放的工资和代缴的社会保险、住房公积金。这意味着,人力资源外包公司仅就其收取的服务费部分计算缴纳增值税,代收代付的工资、社保和公积金部分不纳入销售额。这一规定避免了重复征税,因为工资、社保和公积金本身并非外包公司的经营收入。
三、计税方法与发票开具
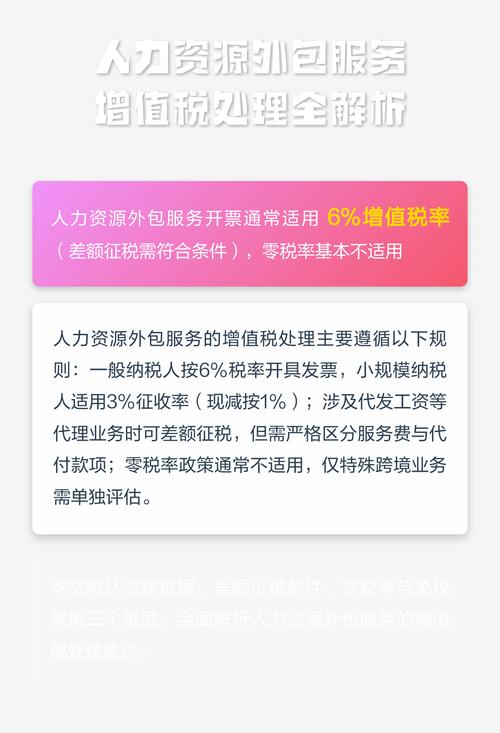
在计税方法上,一般纳税人提供人力资源外包服务,可以选择一般计税方法,按照6%的税率计算缴纳增值税;也可以选择简易计税方法,按照5%的征收率计算缴纳增值税。小规模纳税人则按照3%的征收率计算缴纳增值税(现行政策下可享受减免优惠)。
在发票开具方面,人力资源外包服务属于经纪代理服务,外包公司向客户单位收取的服务费部分,可以全额开具增值税专用发票或普通发票;代收代付的工资、社保和公积金部分,则不得开具增值税专用发票,只能开具普通发票或使用其他凭证结算。
四、与劳务派遣服务的区别
需要注意的是,人力资源外包服务与劳务派遣服务在增值税处理上存在本质区别。劳务派遣服务中,派遣单位与劳动者建立劳动关系,按照“现代服务——商务辅助服务——人力资源服务”缴纳增值税,且可以选择差额计税;而人力资源外包服务中,外包公司仅为客户单位提供代理服务,不与被外包员工建立劳动关系,按照“经纪代理服务”缴纳增值税,销售额天然不含代收代付款项。
五、实务操作要点
在实务操作中,纳税人应注意以下要点:第一,准确区分人力资源外包服务与劳务派遣服务,避免税目适用错误;第二,规范核算代收代付的工资、社保和公积金,确保销售额计算准确;第三,合规开具发票,代收代付部分不得开具专用发票;第四,妥善保管代收代付的相关凭证,以备税务机关核查。
财税〔2016〕47号文件将人力资源外包服务界定为经纪代理服务,销售额不含代收代付的工资和社保公积金,这一规定既符合业务实质,也避免了重复征税,纳税人应准确理解和适用相关政策,确保税务处理合规。