随着企业用工模式的多元化,人力资源服务外包(HRO,Human Resources Outsourcing)已成为众多企业优化成本、聚焦核心业务的重要选择。在实务中,人力资源服务外包的增值税处理却常常让财务人员感到困惑:它究竟属于“劳务派遣”还是“经纪代理服务”?能否差额征税?发票如何开具?本文将从增值税税目界定、计税方法、差额征税处理、发票开具以及风险预警等多个维度,结合现行税收政策,对人力资源服务外包的增值税处理进行全面解析。
一、核心前提:界定“人力资源服务外包”与“劳务派遣”的差异
在讨论增值税处理之前,必须首先厘清一个根本性问题:人力资源服务外包并不等同于劳务派遣。二者在增值税税目适用上存在本质差异。
劳务派遣,是指劳务派遣公司为了满足用工单位对于各类灵活用工的需求,将员工派遣至用工单位,接受用工单位管理并为其工作的服务。其核心特征是“人”的派遣,劳动力给付的事实发生于派遣工与用工单位之间。
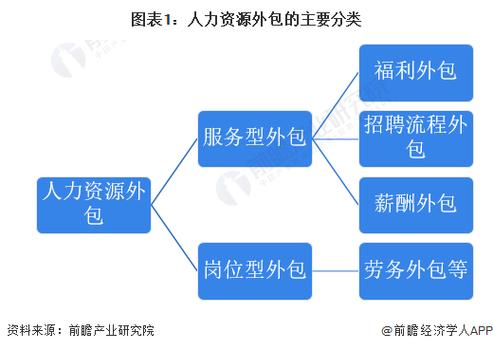
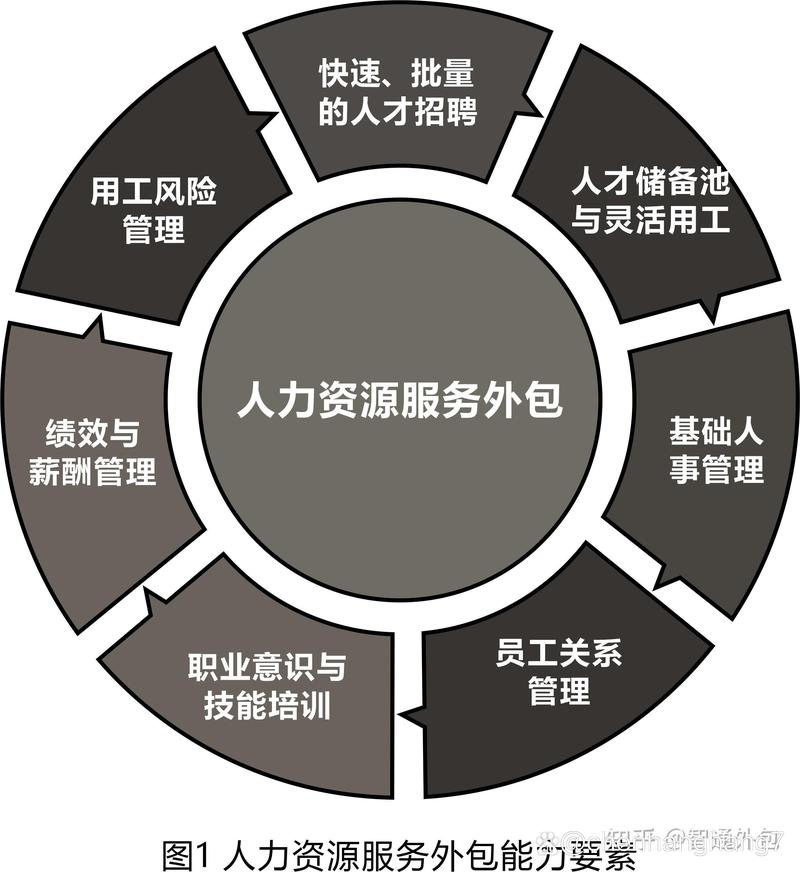
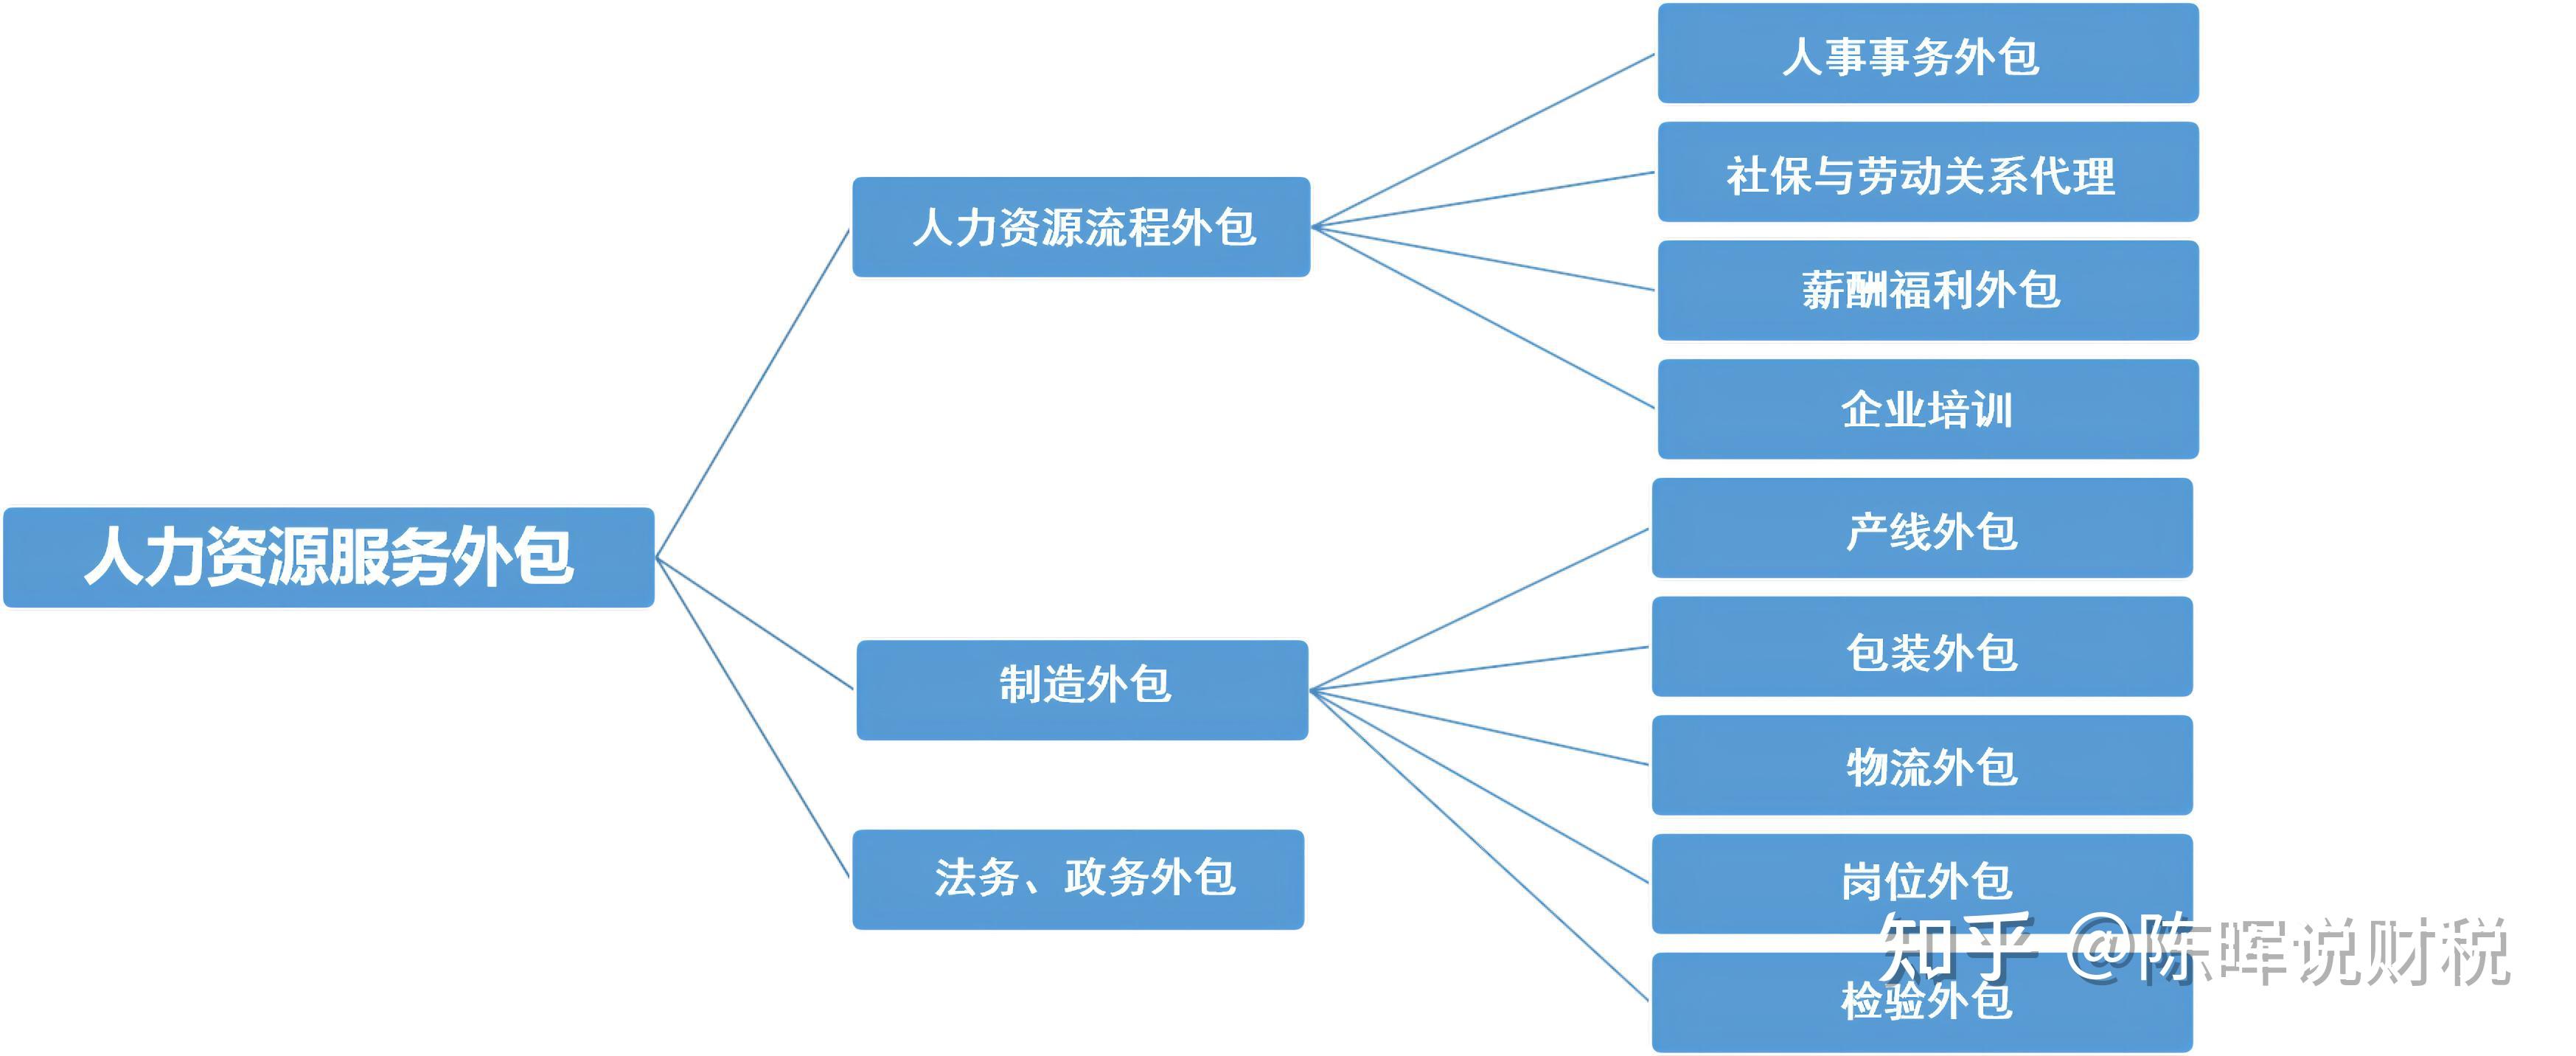
人力资源服务外包,是指企业将其部分或全部人力资源管理职能(如招聘、培训、绩效考核、薪酬福利管理、员工关系管理等)或特定的业务流程外包给专业的人力资源服务机构。服务商提供的是“服务成果”而非单纯的“劳动力”,用工单位购买的是外包商的专业管理能力和服务。
这一业务实质的差异,直接决定了增值税税目认定的不同。根据《财政部 国家税务总局关于进一步明确全面推开营改增试点有关劳务派遣服务、收费公路通行费抵扣等政策的通知》(财税〔2016〕47号)的规定,劳务派遣服务属于“商务辅助服务——人力资源服务”税目,可以选择差额征税。而人力资源服务外包,根据其服务内容的不同,可能涉及“商务辅助服务——人力资源服务”、“经纪代理服务”或“鉴证咨询服务”等税目,其计税规则与劳务派遣存在显著区别。实务中,税务机关通常会根据合同实质性内容(如服务成果的交付、管理责任的承担)来判定业务性质。
二、税目认定:人力资源服务外包的增值税税目归属
对于典型的人力资源服务外包,服务商通常提供的是综合性的HR管理服务,应按照“商务辅助服务——人力资源服务”缴纳增值税。根据《销售服务、无形资产、不动产注释》(财税〔2016〕36号附件1),人力资源服务是指提供公共就业、劳务派遣、人才委托招聘、劳动力外包等服务的业务活动。
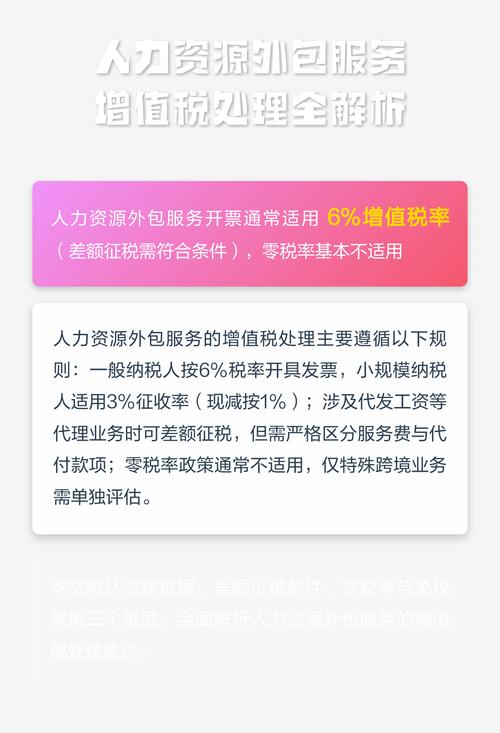
需要特别注意的是一种常见的业务模式:企业将员工劳动关系转移至外包公司,外包公司再以自身名义将员工派回企业工作(即“员工转移”或“劳务外包”)。这种模式虽在外观上接近劳务派遣,但由于外包公司承担了对员工的管理责任(包括劳动合同签订、工资发放、社保缴纳、工伤处理等),且企业向外包公司购买的是整体劳动力服务成果,因此在增值税处理上,不应适用劳务派遣的差额征税政策,而应按照“人力资源服务”全额计税。具体适用税率取决于纳税人身份:一般纳税人适用6%税率,小规模纳税人适用3%征收率(现行优惠政策下可减按1%征收,需关注政策时效)。若外包服务中包含招聘、培训等可单独区分的服务,也可能涉及“经纪代理服务”或“教育医疗服务”等税目,需分别核算。
三、差额征税:适用性与限制条件分析
差额征税是人力资源服务外包增值税处理中最容易引发争议的环节。
如前所述,劳务派遣服务明确可以适用差额征税,即以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额,按照5%的征收率计算缴纳增值税(简易计税)。但人力资源服务外包服务并未在财税〔2016〕47号文中被赋予差额征税资格。
实务中,部分外包服务商行业通过“假外包、真派遣”的方式,试图套用差额征税政策,这存在极高的税务风险。税务机关在稽查时通常会穿透合同形式,审查业务实质:如果外包公司不承担经营风险、不进行实质性的劳动管理,仅是按人头收取管理费,则很可能被认定为劳务派遣甚至虚开风险;反之,若外包公司实质性地提供业务外包服务并承担相应管理责任,则应按全额计税,不得差额扣除。
值得注意的是,对于人力资源服务外包中确实存在的代收代付性质款项(如代发工资、代缴社保公积金,且发票开具给用工单位、资金由用工单位承担),在满足特定条件下,可作为代收代付款项处理,不计入销售额。但这与法定的差额征税政策不同,需要严格区分“垫付”与“代收代付”的业务流程和合同约定。例如,合同约定明确、资金流清晰、发票开具独立且不构成服务商收入组成部分的代付款项,经税务机关认可后可不作为价外费用。
四、发票开具:品目选择与注意事项
(一)品目选择
一般纳税人提供人力资源服务外包,无论其业务实质偏向招聘、培训还是综合HR管理,对外开具发票时,通常应选择“人力资源服务”品目。如果合同中明确约定独立提供招聘服务,可单独开具“经纪代理服务”发票;若涉及培训服务且有相应资质,可开具“教育服务”或“非学历教育服务”发票。绝不能将外包服务开具为“劳务派遣服务”以混淆税目。
特别注意:外包服务不得开具“劳务派遣”发票,否则可能被认定为税目适用错误,甚至涉嫌虚开。差额征税的劳务派遣发票需在备注栏注明“差额征税”字样,而外包服务不适用此操作。
(二)税率与计税方法匹配
发票税率栏应与计税方法匹配。一般纳税人采用一般计税方法开具6%税率发票;简易计税方法(如小规模纳税人)开具3%征收率发票。若选择差额征税(仅限劳务派遣),则税额栏为扣除后的税额,备注栏需有“差额征税”标记;企业必须核对申报表与开票税率的一致性。实务中曾出现企业因开票税率错误导致申报比对异常,需红冲重开的风险,建议开票前与主管税务机关沟通确认。
(三)备注栏与清单要求
外包服务如涉及代发工资、代缴社保等代理业务,应在合同中明确约定,并在发票备注栏说明“含代发工资/代缴社保款项,按代收代付处理”等字样(如适用),保留完整的资金流水作为备查资料。发票开具时不得将代收代付款项开具为服务费,而应按规定操作或单独开具收据(如不征税项目,如符合条件可开具“不征税”普通发票)。建议企业建立台账,留存合同、代付转账凭证、社保缴费凭证等资料不低于10年,以应对税务审计。
五、出口退税特殊情形(前沿视角)
在跨境人力资源服务外包日益增多的背景下,需关注出口退税相关规则。根据财税〔2016〕36号文,向境外单位提供的完全在境外消费的人力资源服务(如为境外企业招聘境内人才并协助其在境内履职)属于跨境应税行为,可以适用增值税零税率或免税政策,但需备案并留存证明材料。企业应建立跨境合同台账,单证信息如合同、付款凭证、服务成果交付证据等需实现电子化管理,以便随时提供完税或退税资料。
六、税务风险:几个关键预警点
- 税目混淆风险:将人力资源服务外包错误归类为劳务派遣选择差额纳税,或相反,将劳务派遣全额纳税未还(从而多缴税款)。建议企业对照46号文、47号文员工身份与风险反向测试:若公司承担教学管理职责则不允许随意切换税目逻辑。
- 虚开风险:外包公司若无实质经营,仅“走票”代发工资、社保,极易被认定为虚开发票或虚构业务,面临行政或刑事风险。日常建议每年开展业务真实性内部抽查。
- 社保挂靠风险:通过外包方式为非存在真实劳务关系的人员挂靠社保,不合规。一是个人信息真实部分可能违法;二是在支出方面不符合与取得收入直接相关的原则。当前电子税务局会联动比对归集人数趋势值等指标。